Artykuł sponsorowany
Kiedy szkoda przy wsiadaniu, wysiadaniu albo postoju wchodzi do OC komunikacyjnego
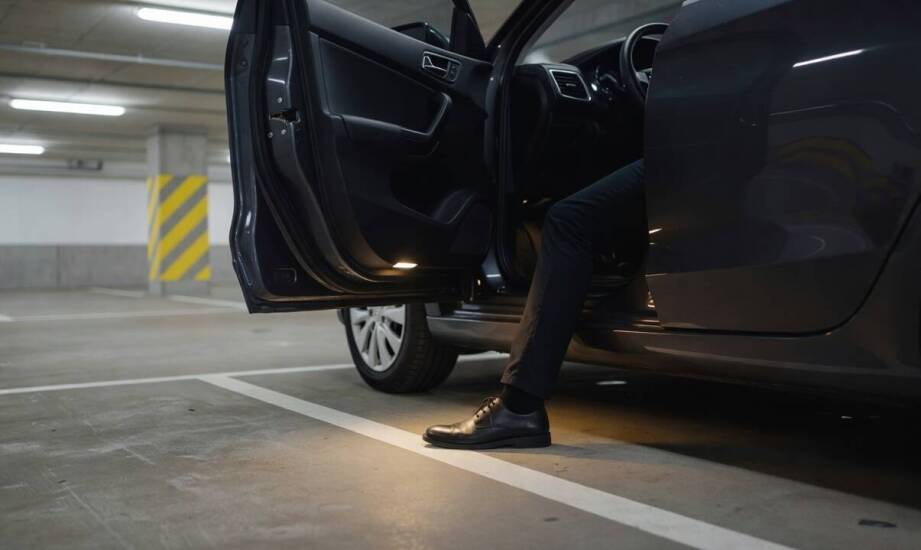
Spór między poszkodowanym a zakładem ubezpieczeń często dotyczy nie samej kolizji drogowej, lecz powiązania szkody z ruchem pojazdu. Klasyczne zderzenie na skrzyżowaniu rzadko budzi wątpliwości interpretacyjne. Zdarzenia podczas wsiadania, wysiadania, załadunku lub dłuższego postoju bywają natomiast przedmiotem długich dyskusji analityków. Posiadacz pojazdu mechanicznego odpowiada za straty wyrządzone w związku z jego ruchem, co w prawie ubezpieczeniowym ma bardzo szerokie znaczenie. Właściciele samochodów nie zawsze wiedzą, że auto zaparkowane na podjeździe nadal może sprawcę narazić na odpowiedzialność z polisy komunikacyjnej. Zrozumienie granicy między ruchem a zwykłym zdarzeniem losowym ułatwia poprawne zgłoszenie roszczenia ubezpieczycielowi.
Przeczytaj również: Kancelaria biegłego rewidenta — co warto wiedzieć o roli i usługach
Kiedy postój i manewrowanie stanowią ruch pojazdu?
Ustawa o ubezpieczeniach obowiązkowych w art. 34 ust. 2 precyzyjnie rozszerza potoczne rozumienie ruchu. Prawodawca określa, że szkodą powstałą w związku z ruchem pojazdu mechanicznego jest również zdarzenie podczas wsiadania do niego lub wysiadania z kabiny. Ochrona obejmuje bezpośredni załadunek oraz rozładunek, a także zatrzymanie i postój. Prawna definicja ruchu uwzględnia każde użycie maszyny zgodne z jej podstawową funkcją środka transportu. Pojazd spełnia tę rolę niezależnie od tego, czy w danym momencie fizycznie się przemieszcza po drodze publicznej.
Przeczytaj również: Czym są rozliczenia ZUS i jak wpływają na prowadzenie działalności gospodarczej
Codzienne sytuacje parkingowe doskonale obrazują opisany mechanizm. Otwarcie drzwi podczas opuszczania kabiny i uderzenie w stojący obok samochód uruchamia odpowiedzialność z polisy OC pojazdu, z którego wysiadał pasażer. Eksperci reprezentujący agencję Best Ubezpieczenia Kotasiak regularnie analizują dla klientów przypadki, w których cofanie na wyznaczone miejsce lub powolne manewrowanie w strefie zamieszkania powoduje szkodę na cudzym mieniu. Trybunał Sprawiedliwości Unii Europejskiej wskazał wyraźnie, że pasażer stojącego na parkingu auta działa w ramach ruchu pojazdu podczas manipulowania drzwiami. Sąd Najwyższy w uchwale III CZP 94/17 również potwierdził, że krótki postój związany z etapem podróży nie przerywa związku pojazdu z jego funkcją komunikacyjną. Zdarzenie musi stanowić bezpośrednie następstwo użytkowania auta w celu przemieszczania się lub przewozu towaru.
Przeczytaj również: Na czym polega wsparcie kancelarii prawnej i jakie sprawy obejmuje?
Granice ochrony oraz wyłączenia ustawowe
Ustalenie momentu zakończenia ruchu pojazdu wymaga weryfikacji przepisów odgórnych. Podstawa ustawowa precyzyjnie oddziela szkody komunikacyjne od absolutnych wyłączeń odpowiedzialności zakładu ubezpieczeń. Zgodnie z art. 38 ust. 1 pkt 3 ustawy o ubezpieczeniach obowiązkowych ochroną nie są objęte szkody polegające na utracie gotówki, biżuterii, papierów wartościowych oraz wszelkiego rodzaju dokumentów. Ubezpieczyciel nie wypłaci odszkodowania za zniszczenie tych przedmiotów, nawet jeśli do zdarzenia doszło w bezpośrednim związku z ruchem pojazdu. Przepisy wyłączają również z ochrony uszkodzenia własnego mienia przez posiadacza pojazdu. Opisane zasady obowiązują niezależnie od miejsca kolizji czy zewnętrznej interpretacji przebiegu wypadku.
Odrębną kwestią pozostają Ogólne Warunki Ubezpieczenia (OWU), które regulują dobrowolne rozszerzenia, ale nie mogą zawężać ustawowej ochrony komunikacyjnej. Różnice między poszczególnymi towarzystwami, takimi jak PZU, Allianz czy Ergo Hestia, uwidaczniają się najczęściej w przypadku likwidacji szkód majątkowych z dodatkowych pakietów. Analiza rynkowych opcji ochrony, obejmujących na przykład polisę besafe oc, ułatwia właścicielom pojazdów zrozumienie ścieżki likwidacji drobnych incydentów. Rzeczoznawca ocenia podczas oględzin, czy dany pojazd pełnił w momencie kolizji funkcję transportową, czy stanowił wyłącznie nieruchomy magazyn dla przewożonego ładunku.
Zakres ubezpieczenia komunikacyjnego wykracza poza sytuacje klasycznych zderzeń na głównych szlakach transportowych. Orzecznictwo polskich sądów oraz regulacje unijne spójnie traktują wsiadanie, wysiadanie i postój jako integralne części podróży. Najważniejszym kryterium pozostaje rzeczywisty związek wyrządzonej szkody z użytkowaniem maszyny zgodnie z jej przeznaczeniem. Znajomość wyłączeń ustawowych pozwala kierowcom uniknąć rozczarowań, gdy zniszczeniu ulegnie przewożona w aucie gotówka lub biżuteria. Poprawna interpretacja przepisów skraca proces weryfikacji roszczenia i ułatwia ustalenie faktycznego sprawcy parkingowej szkody.
Kategorie artykułów
Polecane artykuły

Jakie elementy powinien zawierać projekt systemu dystrybucji powietrza?

Jak amphisilan plus przyczynia się do ochrony przed warunkami atmosferycznymi?

Jakie są zalety korzystania z hamowni 4x4 dla samochodów terenowych?